Likviditeten til eit selskap kan ein sjå på som «selskapet sitt blodomløp». Tilstrekkeleg likviditet er nødvendig for at verksemda skal kunne leve og operere i det daglege. Pengeomløpet må vere jamt, for lite så må ein skaffe meir, har ein nok må pengane settast av og plasserast rett.
For små produsentar er dette særleg viktig. Som liten produsent er kanskje mykje kapital plassert i maskiner og utstyr, ein ny bil har ein kanskje ikkje klart å sette av pengar til endå. Mange har sesongvariasjonar, kapital bunden i varelager, lange betalingstider frå kundar og store innkjøp av råvarer eller lønningar til folka i produksjonen som må gjerast opp før inntektene kjem frå salet av varene.
Omsetning er ikkje det same som pengar på konto
Det er lett å ha mest merksemd på omsetning og resultat. Men eit godt resultat hjelper lite dersom pengane kjem inn fleire veker etter at rekningane skal betalast.
Tenk til dømes på ein produsent som leverer varer til butikkar og restaurantar. Produksjonen skjer i januar. Råvarer, emballasje og frakt må betalast no, medan kunden kanskje betaler fakturaen 30 eller 45 dagar seinare.
I mellomtida må verksemda ha nok pengar til å halde produksjonen i gang.
God likviditetsstyring gir betre oversikt over betalingsevna og kan også gjere verksemda sterkare i møte med leverandørar, investorar og andre samarbeidspartnarar.
Start med eit enkelt likviditetsbudsjett
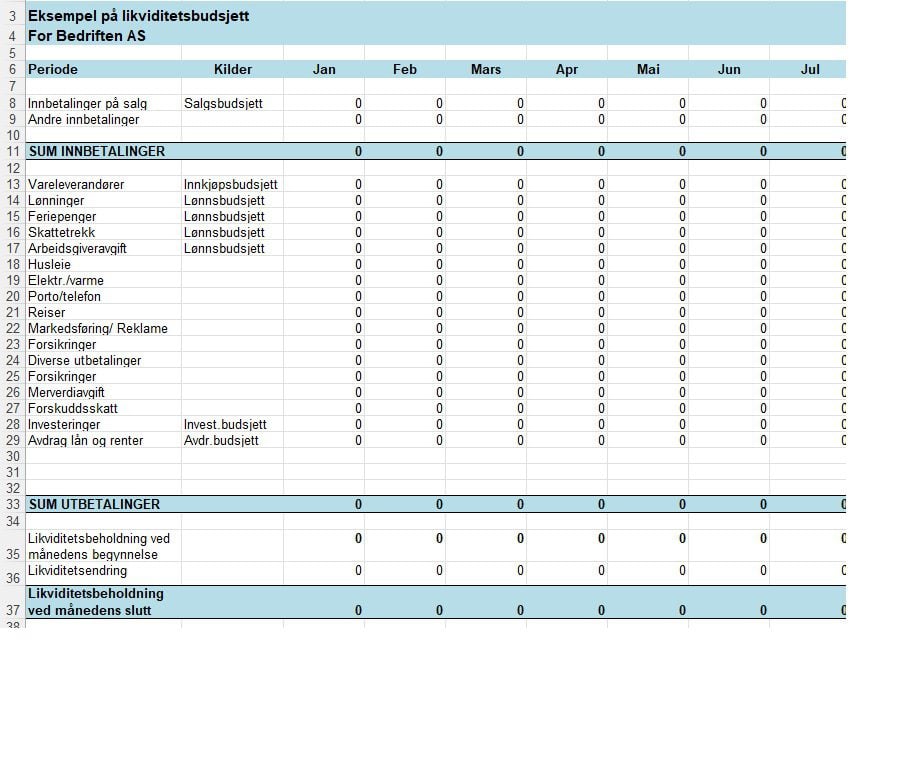
Det viktigaste verktøyet er ofte også det enklaste: eit likviditetsbudsjett.
Her set du opp kva du forventar å få inn på konto, og kva som skal betalast ut, månad for månad eller veke for veke.
For ein lokalmatprodusent kan det mellom anna vere nyttig å legge inn:
- betalingar frå butikkar, restaurantar, nettbutikk og direktesal
- større råvareinnkjøp
- emballasje og etikettar
- frakt og distribusjon
- straum og andre produksjonskostnader
- løn og arbeidsgivaravgift
- meirverdiavgift og skatt
- renter og avdrag
- investeringar i utstyr
- periodar med høgare eller lågare sal
Poenget er ikkje å lage eit perfekt budsjett. Poenget er å oppdage problema før dei oppstår.
Det kan vere lurt å sette opp både eit likviditetsbudsjett, ein god prognose/forventningar for sal og simuleringar av ulike scenario.
Du kan til dømes spørje:
Kva skjer dersom salet blir 20 prosent lågare enn venta?
Kva skjer dersom ein stor kunde betaler tre veker for seint?
Kva skjer dersom råvareprisen aukar?
Kva skjer dersom vi må kjøpe emballasje for seks månader på ein gong?
Kva skjer når utgiftene til straum og diesel aukar?
Når du veit svaret på slike spørsmål, har du langt fleire handlingsalternativ. Du justerer likviditetsbudsjettet og svaret du får gir deg mot til å heve prisen eller kutte ut produkt som ikkje er lønsame eller kundar og kanalar som ikkje gir den avkastninga du treng.
Finn ut kva du faktisk tener pengar på
Eit anna viktig råd er å finne ut kva produkt og kundar verksemda faktisk tener pengar på før ein set i verk tiltak. Dekningsbidraget fortel oss kor mykje vi tener på eit produkt til å dekke faste kostnader og overskot. Artikkelen det økonomiske kretsløpet fortel meir om dei ulike kostnadane, og gruppering av type kostnader i rekneskap. Regnskapet kan vere nyttig å bruke for å få oversikt over kostnader til likviditetsbudsjettet.
Eit eksempel: Sjå for deg eit produkt som du har rekna ut har ein dekningsgrad på 62% og du sel mykje av dette produktet, produktet krev ein del meir tid å få laga til enn eit anna produkt kor du brukar kortare tid på å lage, men som du har rekna ut har ein dekningsgrad på 72%. Du sel mindre volum av produktet med 72% dekningsgrad. Kva bør du gjere? Kva av dei to produkta vil gi deg den høgste innteninga for bedrifta?
Kanskje sel du mykje av eit produkt som eigentleg gir svært låg margin når råvarer, emballasje, arbeid og frakt blir rekna med. Samtidig kan eit produkt med lågare volum gi langt betre inntening.
Det same gjeld kundane.
Ein kunde som bestiller mykje kan sjå attraktiv ut, men dersom kunden krev låg pris, spesialemballasje, mange små leveransar og lang betalingstid, er han ikkje nødvendigvis den mest lønsame kunden. Kanskje er det då så låg dekningsgrad at denne kunden til slutt ikkje bidreg til å betale dei faste kostnadane i det heile teke, då er det kanskje lurare å avstå frå å selje til denne kunden.
Sjå difor ikkje berre på omsetninga. Sjå også på kva du sit igjen med i kroner per produkt.
Det kan gi grunnlag for å justere prisar, endre produktmiks, prioritere andre kundar eller finne nye salskanalar.
Det kan ligge mykje pengar på lager
For mange produsentar er varelager ein stor del av kapitalen i verksemda.
Det kan vere ferdige produkt, råvarer, flasker, glas, emballasje, etikettar eller andre innsatsfaktorar.
Lageroptimalisering er å gå gjennom kva som er på lager regelmessig, utsal frå lager og i enkelte tilfelle retur til leverandør som moglege tiltak for å frigjere kapital.
For ein produsent kan det difor vere nyttig å ta ein fast gjennomgang av lageret.
Har vi varer som sel dårleg?
Har vi kjøpt meir emballasje enn vi treng?
Kan enkelte produkt seljast ut gjennom kampanjar?
Kan vi produsere mindre parti oftare?
Kan råvarer eller emballasje bestillast nærare det tidspunktet vi faktisk treng dei?
Målet er ikkje nødvendigvis å ha minst mogleg lager. Målet er å unngå at meir pengar enn nødvendig blir ståande bundne i varer som ikkje gir inntekt.
Fakturer raskt – og følg opp
Når varer er levert, bør fakturaen sendast så raskt som mogleg.
Hyppig og korrekt fakturering, effektiv oppfølging av kundefordringar og vurdering av betalingsvilkår er viktige delar av likviditetsstyringa. Kanskje er det å sette av eit fast tidspunkt på dagen til fakturering og oppfylging av kundar, framtidig sal, planlegge marknadsdagar ei viktig rutine.
For små verksemder kan sjølv nokre dagar med kortare betalingsfrist ha betydning.
Dersom fakturaer blir liggande ei veke før dei blir sendt, har du i praksis gitt kunden ei ekstra veke kreditt gratis.
Gå også gjennom betalingsvilkåra dine. Må alle kundar ha 30 dagar? Kan enkelte kundar betale ved bestilling eller levering? Kan større bestillingar delbetalast?
Samtidig kan det vere verdt å diskutere betalingsvilkår med eigne leverandørar. Nokre dagar ekstra kreditt kan i enkelte periodar vere verdifullt.
Sjå på kostnadene – men ikkje berre kutt
Når likviditeten blir pressa, er den første reaksjonen ofte å kutte kostnader.
Det kan vere riktig, men ein bør sjå breiare på situasjonen.
Prisauke, nye salskanalar, rimelegare emballasje, betre fraktløysingar, energieffektivisering, reforhandling av avtalar og refinansiering av lån er aktuelle tiltak.
For ein lokal mat- og drikkeprodusent kan det til dømes vere aktuelt å undersøke om fleire leveransar kan samkøyrast, om emballasjen kan forenklast og samarbeidast om, eller om ein kan selje meir direkte til sluttkunde.
Små justeringar fleire stader kan til saman gi stor effekt.
Ver tidleg ute med banken og leverandørane
Kassakreditt er dyrt og bankane krev sikkerheit for kreditt.
«Kom ikkje andpusten til banken.»
Har du sett gjennom likviditetsbudsjettet at det kan bli trongt om to eller tre månader, er det mykje betre å ta kontakt då enn den dagen kontoen er tom.
Tidleg og truverdig kommunikasjon med bank, kreditorar, leverandørar og andre viktige interessentar.
Det same gjeld dersom du treng auka driftskreditt, avdragsfriheit eller endra betalingsvilkår.
Når du kjem tidleg og kan vise fram budsjett, prognosar og ein plan for kva verksemda skal gjere, står du normalt sterkare enn dersom problemet allereie er blitt akutt.
Gjer likviditet til ein fast rutine
Likviditetsstyring treng ikkje vere komplisert.
For mange mindre produsentar kan ein fast gjennomgang kvar månad vere nok til å få mykje betre kontroll. Ein periode med auka lønnskostnader på grunn av stor aktivitet fører til høgare utgifter til arbeidsgivaravgift og feriepengar. Difor hugs å justere lønnskostnaden ved høgare produksjon eller høgare salsaktivitet. Dersom salet går ned i perioden før feriepengane skal betalast ut vil du ha mindre pengar inn og stor utbetaling samtidig som du gjerne skal betale ut lønn til ny stor produksjonsperiode på sommaren. Har du sett av nok pengar i budsjettet til feriepengar?
Sjå på saldo på konto, kva pengar som skal inn, kva rekningar som skal ut, kor mykje som er bunde i lager og om kundane betaler til rett tid.
I periodar med stram økonomi kan det vere nødvendig å gjere denne gjennomgangen kvar veke.
Oppsummert: Ta grep tidleg, ha ein klar likviditetsstrategi, bruk likviditetsbudsjett, ha kontroll på produkt- og kundelønsemd og gå jamleg gjennom rutinar og avtalar.
For ein lokal mat- eller drikkeprodusent handlar god likviditetsstyring til slutt om noko ganske enkelt:
Å vite kvar pengane er, når dei kjem inn – og når dei skal ut.
Jo tidlegare du har den oversikta, desto lettare er det å gjere gode val før situasjonen blir vanskeleg.
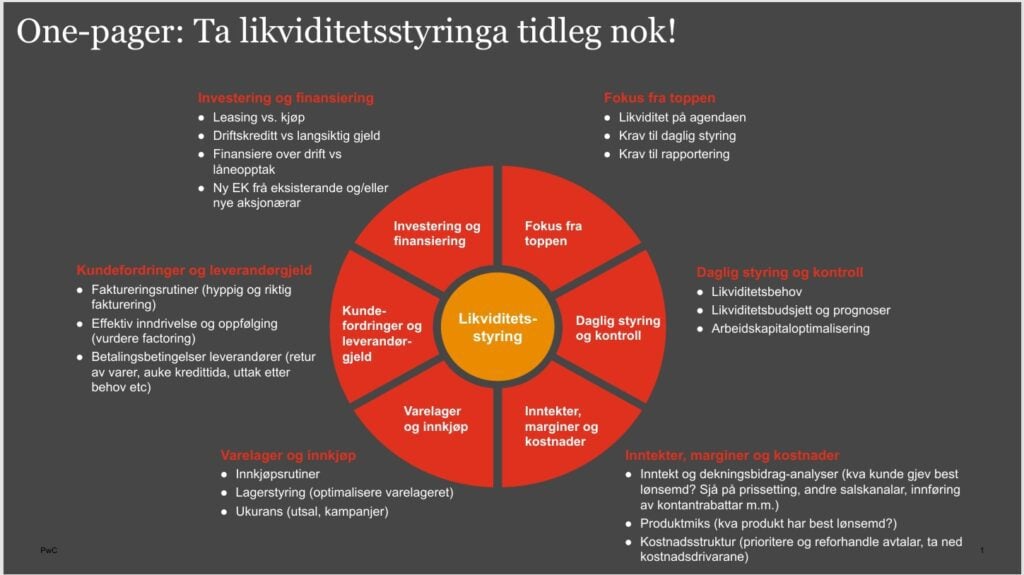
Artikkelen her er sett saman som ei oppsummering frå foredrag om likviditetsstyring arrangert av Kompetansenettverk lokalmat Vest. Det kjem fleire gard til marknad samlingar denne hausten, der tek vi opp tema om økonomi, merking av mat- og drikkevarer, den nye emballasjeforordninga, kommunikasjon med KI med meir. Tema om likviditetsbudsjettet munna ut i ei plakat som Therese Grønsberg Gjerde i Tell laga til oss – ein einsides plakat som du kan laste ned, trykke opp og henge på veggen som ei påminning. Rådet er klart: gjer budsjettstyring til ein fast aktivitet i bedrifta.
Lenke til budsjett for nedlasting på altinn her.